

MobilePay

- 138.00 Rezensionen
- 4,4
- Downloads
- 1.000.000+
 Analyse von Appgk
Ich habe MobilePay als Finanz-App ausprobiert und dabei vor allem auf eine Frage geachtet: Wird Bezahlen im Alltag tatsächlich einfacher, oder bleibt es nur ein hübsch verpacktes Versprechen? Mein Eindruck fällt grundsätzlich positiv aus. Die Anwendung richtet sich an Menschen, die Zahlungen möglichst direkt vom Smartphone aus erledigen möchten, ohne sich durch komplizierte Abläufe zu arbeiten. Sie ist kostenlos erhältlich und kommt damit zunächst ohne Kaufhürde aus.
Das klingt selbstverständlich, ist bei einer Zahlungs-App aber nicht unwichtig. Wer sie installiert, möchte normalerweise nicht lange überlegen, welche Funktion wofür gedacht ist. Genau hier liegt die Stärke von MobilePay: Die App konzentriert sich auf das Bezahlen und versucht, diesen Vorgang so wenig umständlich wie möglich wirken zu lassen. Der Entwickler Vipps MobilePay AS positioniert sie damit klar als praktische Alltagslösung und nicht als umfangreiche Finanzverwaltung.
MobilePay im Alltag: einfacher bezahlen, aber mit klaren Grenzen
Ich ordne MobilePay zunächst als bewusst fokussierte Finanz-App ein: Für mich zählt vor allem, ob sie einen konkreten Zahlungsvorgang leichter macht, nicht ob sie möglichst viele Finanzaufgaben bündelt. Dabei schaue ich auch darauf, was sich anhand der aktuellen Versionsangabe tatsächlich über die Weiterentwicklung sagen lässt und was eher eine Erwartung wäre. Anschließend geht es darum, wie diese Entwicklung den Alltag bestehender Nutzer berührt und wo ich weiterhin genau hinschauen würde.
Was die kostenlose Nutzung tatsächlich bedeutet
MobilePay ist kostenlos verfügbar. Für meine Bewertung ist das ein wichtiger Punkt, weil der Einstieg dadurch nicht von einem Abo oder einem einmaligen Kauf abhängt. Man kann die App also zunächst ausprobieren, ohne vorher entscheiden zu müssen, ob sich eine bezahlte Version lohnt. Der konkrete Wert entsteht deshalb nicht durch eingespartes Geld innerhalb der App, sondern durch die mögliche Zeitersparnis und den bequemeren Ablauf beim Bezahlen.
Ich würde den Preis trotzdem nicht mit „komplett ohne Bedingungen“ gleichsetzen. Bei Finanz-Apps hängt die praktische Nutzbarkeit immer auch davon ab, ob das eigene Umfeld, die bevorzugten Zahlungswege und die persönlichen Gewohnheiten dazu passen. Kostenlos bedeutet hier vor allem: Die App selbst verlangt keinen Kaufpreis. Ob sie für den eigenen Alltag wirklich nützlich ist, entscheidet sich erst danach.
Das ist ein fairer Ansatz für eine Zahlungs-App. Ich kann MobilePay installieren und mir in Ruhe ansehen, ob der Ablauf zu mir passt, statt sofort Geld für ein Versprechen auszugeben. Wer allerdings eine vollständige Finanzzentrale mit Budgetplanung, Anlageübersicht oder detaillierter Kontoverwaltung erwartet, sollte den kostenlosen Zugang nicht mit einem umfassenden Bank-Ersatz verwechseln.
Mein Eindruck vom Bedienkonzept
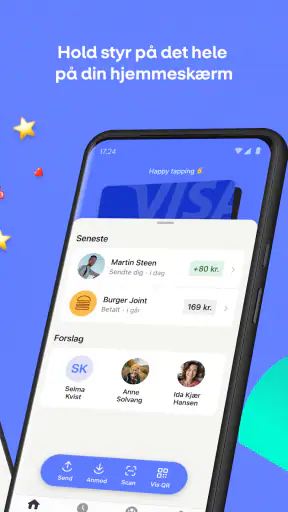
Bei einer App fürs Bezahlen zählt für mich weniger, wie viele Menüs sie besitzt, sondern ob ich im entscheidenden Moment schnell zum Ziel komme. MobilePay wirkt auf diese Aufgabe zugeschnitten. Die Oberfläche ist nicht darauf ausgelegt, mich mit Finanzbegriffen oder zusätzlichen Auswertungen zu beschäftigen. Das macht den Einstieg angenehmer, besonders wenn ich gerade nicht meine gesamten Finanzen analysieren, sondern eine Zahlung erledigen möchte.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


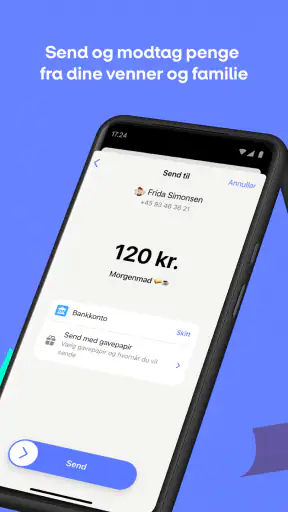
Ein konkretes Alltagsszenario zeigt den Nutzen besser als jede Werbeaussage: Nach einem gemeinsamen Essen möchte ich meinen Anteil begleichen, ohne Bargeld zu suchen oder mich erst durch mehrere Schritte meiner Bank-App zu bewegen. In so einer Situation ist eine fokussierte Zahlungs-App angenehm, weil sie den Vorgang gedanklich klein hält. Ich muss nicht erst eine komplette Kontositzung eröffnen, wenn ich nur eine einzelne Zahlung ausführen möchte.
Die Kehrseite dieser Konzentration ist ebenfalls spürbar. Wer gern alles in einer einzigen Anwendung erledigt, könnte die Trennung zwischen MobilePay und der klassischen Banking-App als zusätzlichen Schritt empfinden. Für mich ist das eine Frage des Arbeitsstils: Die spezialisierte App ist übersichtlich, während die Bank-App meist mehr Funktionen an einem Ort bündelt. Beides hat seine Berechtigung, aber nicht jeder profitiert von einer weiteren Anwendung auf dem Telefon.
Die besten Aspekte von MobilePay
Das solltest du über MobilePay wissen
Welche Rolle der Entwickler und die Verbreitung spielen
Hinter der Anwendung steht Vipps MobilePay AS. Im App-Alltag ist der Entwicklername für mich weniger entscheidend als die Frage, ob eine Zahlungs-App im eigenen Umfeld akzeptiert und regelmäßig genutzt wird. Gerade bei mobilen Zahlungen entsteht der größte Vorteil nicht isoliert auf meinem Gerät, sondern dann, wenn die Menschen und Stellen, mit denen ich zu tun habe, dieselbe Lösung ebenfalls verwenden.
MobilePay hat eine große Reichweite: Im Store wird die App mit über einer Million Installationen geführt. Dazu kommen rund vierundachtzigtausend Bewertungen mit einem Durchschnitt von 4,4. Diese Werte zeigen, dass die Anwendung nicht nur als Nischenexperiment wahrgenommen wird. Sie ersetzen aber nicht die Prüfung, ob sie in meinem persönlichen Umfeld praktisch funktioniert. Eine App kann viele Nutzer haben und trotzdem für jemanden ungeeignet sein, wenn die relevanten Kontakte andere Zahlungswege bevorzugen.
Die lange Verfügbarkeit seit dem sechsten Mai zweitausenddreizehn spricht dafür, dass MobilePay nicht erst gestern auf den Markt gekommen ist. Gleichzeitig sollte man bei einer etablierten App nicht automatisch annehmen, dass jede neue Zahlungsgewohnheit oder jedes regionale Szenario perfekt abgedeckt wird. Für mich ist die Verbreitung ein gutes Signal für den Einstieg, aber kein Grund, die eigenen Anforderungen zu überspringen.
Was ich vor der Nutzung prüfen würde
Bevor ich MobilePay als Hauptweg für Zahlungen einplane, würde ich drei Dinge klären. Erstens: Nutzen die Personen, mit denen ich häufig Geld austausche, die App ebenfalls? Zweitens: Passt sie zu den Zahlungsabläufen, die ich am häufigsten brauche? Drittens: Möchte ich eine eigenständige Zahlungs-App oder lieber möglichst wenige Finanz-Apps auf meinem Smartphone?
Diese Prüfung klingt banal, verhindert aber eine typische Enttäuschung. Eine kostenlose Anwendung ist nicht automatisch wertvoll, wenn sie nur selten zum Einsatz kommt. Wenn mein Freundeskreis, meine Familie oder meine bevorzugten Händler andere Lösungen verwenden, bleibt der theoretische Komfort begrenzt. In diesem Fall ist meine vorhandene Bank-App möglicherweise praktischer, weil ich dort ohnehin bereits regelmäßig nachsehe.
Ich würde außerdem darauf achten, die App nicht gedankenlos in jede Zahlung einzubauen. Für kleine, wiederkehrende Alltagssituationen kann sie sinnvoll sein. Für größere oder besonders wichtige Überweisungen würde ich mir dagegen mehr Zeit nehmen und den Empfänger, den Betrag und den Zweck sorgfältig kontrollieren. Je schneller ein Zahlungsablauf wird, desto wichtiger ist eine bewusste Kontrolle vor der Bestätigung.
Screenshots
Stärken, die im Store-Text leicht untergehen
Die erste weniger offensichtliche Stärke ist die mentale Entlastung. MobilePay kann nützlich sein, weil die App eine Zahlung nicht wie eine vollständige Banktransaktion wirken lässt. Das ist besonders hilfreich, wenn ich unterwegs bin, mehrere Dinge gleichzeitig erledige oder eine gemeinsame Ausgabe unkompliziert ausgleichen möchte. Der Gewinn liegt nicht nur in weniger Tippen, sondern auch darin, dass der Vorgang klar abgegrenzt bleibt.
Der zweite Vorteil betrifft die Auswahl des passenden Werkzeugs. Ich muss nicht jede Finanzaufgabe mit derselben App erledigen. Für Kontostände, Daueraufträge oder andere Bankthemen bleibt meine Bank-App zuständig; MobilePay kann dagegen die schlanke Oberfläche für bestimmte Zahlungen übernehmen. Diese Aufteilung ist dann sinnvoll, wenn ich bewusst zwischen Verwaltung und schnellem Bezahlen unterscheiden möchte.
Der dritte Punkt ist die niedrige Einstiegshürde durch den kostenlosen Zugang. Ich kann die Anwendung in meinem Alltag testen, statt mich auf eine Beschreibung zu verlassen. Gerade bei Zahlungs-Apps ist das wertvoll, weil sich die Qualität erst zeigt, wenn ich einen echten Ablauf wiederholt durchführe: etwa bei einer gemeinsamen Rechnung, einer kleinen Rückzahlung oder einer spontanen Zahlung unterwegs.
Ein weiterer praktischer Gedanke: Ich würde die App nicht nur nach dem ersten erfolgreichen Einsatz beurteilen. Entscheidend ist, ob sie auch nach mehreren Wochen noch schneller wirkt als die bisherige Methode. Wenn ich jedes Mal zwischen verschiedenen Apps wechseln muss oder mein Umfeld die Anwendung kaum nutzt, verschwindet der anfängliche Vorteil. Wenn die relevanten Zahlungen dagegen regelmäßig darüber laufen, kann sich die kleine Vereinfachung im Alltag deutlich summieren.
Wo die gewohnte Bank-App besser sein kann
Die wichtigste Einschränkung ist für mich die Spezialisierung. MobilePay ist keine Anwendung, die ich automatisch für sämtliche Geldangelegenheiten verwenden würde. Wer seine Ausgaben kategorisieren, Konten vergleichen, Sparziele beobachten oder Überweisungen umfassend verwalten möchte, findet in einer klassischen Banking-App wahrscheinlich mehr passende Werkzeuge.
Auch die Abhängigkeit vom Umfeld ist ein echter Trade-off. Eine Zahlungs-App entfaltet ihren Komfort nur dort, wo sie akzeptiert wird und die beteiligten Personen den Ablauf kennen. Wenn ich bei jeder Gelegenheit erklären muss, welche App ich nutze, wird aus einem schnellen Vorgang schnell ein zusätzlicher Kommunikationsschritt. Für eine Person, die fast ausschließlich mit einem festen Bankkonto und wenigen vertrauten Zahlungswegen arbeitet, ist MobilePay daher möglicherweise überflüssig.
Ein weiterer Punkt ist die Geschwindigkeit selbst. Schnelle Zahlungen fühlen sich angenehm an, können aber dazu verleiten, Empfänger oder Betrag oberflächlich zu prüfen. Ich würde mir deshalb angewöhnen, vor jeder Bestätigung kurz innezuhalten. Das ist kein spezielles Problem dieser Anwendung, aber bei einer App, die Einfachheit in den Mittelpunkt stellt, gehört diese eigene Kontrollroutine besonders dazu.
Wer sein Smartphone möglichst aufgeräumt halten möchte, sollte ebenfalls abwägen. Eine zusätzliche App ist nur dann ein Gewinn, wenn sie eine Aufgabe spürbar besser erledigt als bereits vorhandene Lösungen. Wenn meine Bank-App denselben Alltag ausreichend bequem abdeckt und mein Umfeld keine MobilePay-Zahlungen erwartet, ist die Installation eher eine Option als eine Notwendigkeit.
Für wen sich die App besonders lohnt
Ich sehe den größten Nutzen bei Menschen, die häufig kleine Zahlungen im Alltag organisieren und dabei eine klare, fokussierte Oberfläche bevorzugen. Dazu gehören Situationen mit gemeinsamen Ausgaben, spontane Rückzahlungen oder regelmäßige Zahlungen in einem Umfeld, in dem MobilePay bereits bekannt ist. Für diese Nutzer kann die App mehr sein als eine weitere Finanzanwendung: Sie wird zu einem kurzen, eingeübten Weg für wiederkehrende Aufgaben.
Auch Einsteiger in mobile Zahlungen könnten von der Konzentration auf eine Kernaufgabe profitieren. Wer von Bargeld oder umständlichen Einzelüberweisungen kommt, möchte nicht unbedingt zuerst ein komplexes Finanzsystem verstehen. Ein kostenloser Test ist hier sinnvoll, weil ich ohne Kaufentscheidung herausfinden kann, ob die mobile Abwicklung zu meinen Gewohnheiten passt.
Weniger geeignet ist die App für Menschen, die eine zentrale Übersicht über ihre komplette finanzielle Situation suchen. Wenn mir Auswertungen, Budgetplanung und möglichst viele Bankfunktionen in einer Oberfläche wichtig sind, würde ich eher bei meiner etablierten Banking-App bleiben. Ebenso würde ich MobilePay nicht als erste Wahl empfehlen, wenn die Personen, mit denen ich regelmäßig Geld austausche, fast ausschließlich andere Dienste verwenden.
Für Familien oder Wohngemeinschaften kann die Entscheidung besonders vom gemeinsamen Ablauf abhängen. Wenn alle Beteiligten dieselbe Lösung akzeptieren, kann sie kleine Ausgaben und Rückzahlungen vereinfachen. Wenn nur eine Person sie nutzt, entsteht dagegen kein gemeinsamer Vorteil. Dann ist eine Methode, die ohnehin alle kennen, oft weniger elegant, aber im Ergebnis reibungsloser.
Kompatibilität und praktischer Einstieg
MobilePay läuft ab iOS beziehungsweise Android 8.0. Das macht die App auch für Geräte interessant, die nicht zu den neuesten Modellen gehören. Trotzdem würde ich vor der Einrichtung prüfen, ob mein Smartphone aktuell genug gepflegt wird und ob die Nutzung im Alltag flüssig bleibt. Bei einer Zahlungs-App ist nicht nur die nominelle Systemversion wichtig, sondern auch, ob das Gerät zuverlässig entsperrt werden kann und Benachrichtigungen rechtzeitig ankommen.
Die aktuelle Version ist 10.34.1. Für mich ist das ein Hinweis darauf, dass die Anwendung fortlaufend weiterentwickelt wird, nicht auf eine einmalige Veröffentlichung beschränkt ist. Ich würde Updates bei einer Finanz-App nicht unnötig aufschieben, weil ein aktueller Stand im Alltag meist weniger Reibung verursacht. Gleichzeitig sollte ich nach einem Update kurz prüfen, ob sich wichtige Schaltflächen oder Abläufe verändert haben, bevor ich die App in einer stressigen Situation verwende.
Die Altersfreigabe lautet USK ab 0 Jahren. Das beschreibt die formale Einstufung, sagt aber nichts darüber aus, ob jede Zahlungsentscheidung für jede Person geeignet ist. Minderjährige sollten finanzielle Anwendungen nur im Rahmen der Regeln ihrer Familie und ihrer verwendeten Zahlungsdienste nutzen. Für Erwachsene bleibt die wichtigere Frage, ob sie den Zahlungsablauf und die eigene Verantwortung dafür nachvollziehen können.
Mein Preis-Leistungs-Urteil
Beim Preis-Leistungs-Verhältnis ist MobilePay leicht einzuordnen: Die App kostet nichts, und ihr Wert hängt vollständig davon ab, wie oft sie mir einen konkreten Schritt abnimmt. Ich würde sie nicht danach beurteilen, ob sie möglichst viele Funktionen besitzt, sondern ob sie meine typischen Zahlungen schneller und übersichtlicher macht als die bisherigen Alternativen.
Im Vergleich zur klassischen Bank-App gewinnt MobilePay durch die Spezialisierung. Die Bank-App bleibt meist die bessere Wahl, wenn ich mehrere Finanzaufgaben verbinden möchte. Im Vergleich zu Bargeld kann eine mobile Lösung bequemer sein, wenn ich mein Smartphone ohnehin griffbereit habe. Im Vergleich zu anderen Bezahldiensten entscheidet dagegen vor allem die Verbreitung im eigenen Umfeld. Es gibt keinen allgemeinen Sieger, der für jede Person gleich gut funktioniert.
Mein Rat wäre deshalb, die App nicht als Pflichtinstallation zu betrachten, sondern als kostenloses Werkzeug für einen konkreten Bedarf. Ich würde sie einrichten, wenn ich regelmäßig Zahlungen mit Menschen oder Stellen abwickle, bei denen MobilePay bereits zum normalen Ablauf gehört. Danach würde ich einige typische Situationen beobachten: Wird die Zahlung wirklich schneller? Muss ich weniger nachfragen? Öffne ich die App freiwillig wieder?
Mein abschließendes Urteil
MobilePay ist für mich eine überzeugende, klar fokussierte Finanz-App, wenn ich mobile Zahlungen unkompliziert erledigen möchte und die Anwendung in meinem Umfeld unterstützt wird. Die kostenlose Nutzung macht den Test risikolos, die große Nutzerbasis ist ein ermutigendes Signal, und die Bewertung von 4,4 bei rund vierundachtzigtausend Bewertungen zeigt eine breite positive Resonanz.
Ich würde sie aber nicht jedem empfehlen. Wer bereits mit der eigenen Banking-App zufrieden ist, selten Geld mobil sendet oder eine umfassende Finanzverwaltung sucht, gewinnt möglicherweise wenig durch eine zusätzliche Anwendung. Auch die beste Bedienoberfläche ersetzt nicht die notwendige Kontrolle vor einer Zahlung und nicht die Kompatibilität mit dem eigenen Umfeld.
Mein Kauf-oder-Überspringen-Fazit: Kaufen muss ich MobilePay nicht, weil der Zugang kostenlos ist. Ausprobieren würde ich sie, wenn ich einen einfachen, wiederholbaren Weg für mobile Zahlungen suche. Überspringen würde ich sie, wenn meine bisherigen Zahlungswege genauso gut funktionieren oder die Menschen, mit denen ich regelmäßig bezahle, andere Lösungen bevorzugen. Für den passenden Alltag ist sie angenehm direkt; für eine komplette Finanzzentrale ist sie nicht gedacht.
Häufig gestellte Fragen zu MobilePay
Was ist MobilePay und wofür kann ich die App verwenden?
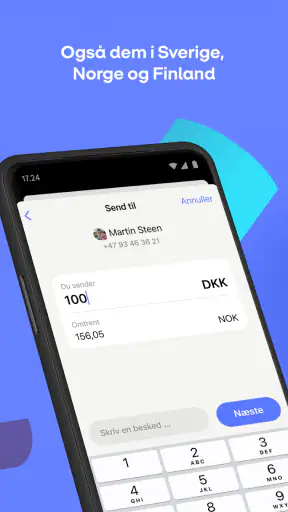
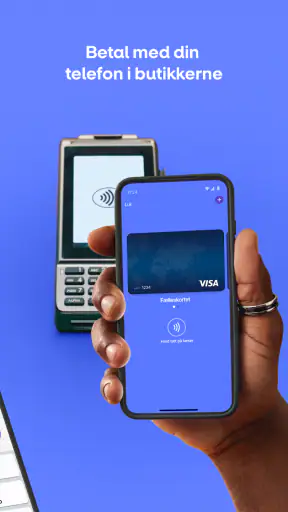
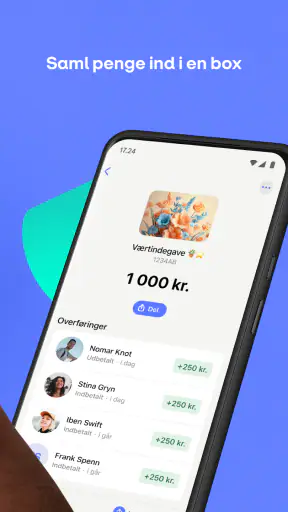
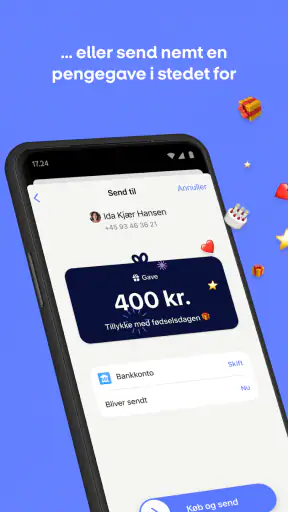
MobilePay ist eine mobile Bezahllösung, mit der Nutzer Geld senden und empfangen sowie bestimmte Einkäufe direkt über das Smartphone bezahlen können. Je nach Land und Version lassen sich außerdem Rechnungen begleichen, Zahlungen an Unternehmen ausführen oder weitere Finanzfunktionen nutzen. Vor dem Download sollte man prüfen, ob MobilePay im eigenen Land verfügbar ist und welche Banken und Händler unterstützt werden.
Welche Voraussetzungen gelten für die Nutzung von MobilePay?
Für die Registrierung benötigen Nutzer normalerweise ein kompatibles Android- oder iOS-Smartphone, eine gültige Telefonnummer, ein unterstütztes Bankkonto oder eine Zahlungskarte und häufig eine Identitätsprüfung. Die genauen Bedingungen unterscheiden sich je nach Land. Außerdem muss die App auf dem aktuellen Stand sein. Wer ein nicht unterstütztes Konto, eine ausländische Telefonnummer oder ein inkompatibles Gerät besitzt, kann MobilePay möglicherweise nicht vollständig verwenden.
Ist MobilePay sicher und wie werden meine Zahlungen geschützt?
MobilePay verwendet üblicherweise Sicherheitsmaßnahmen wie persönliche Zugangsdaten, Gerätebindung, Verschlüsselung und eine Bestätigung per PIN, biometrischer Anmeldung oder anderer Sicherheitsabfrage. Trotzdem sollten Nutzer ihr Smartphone mit einer Bildschirmsperre schützen, keine Codes weitergeben und verdächtige Zahlungsanfragen sorgfältig prüfen. Bei Verlust des Geräts oder ungewöhnlichen Transaktionen sollte das Konto unverzüglich über den offiziellen Support gesperrt beziehungsweise überprüft werden.
Fallen bei MobilePay Gebühren für Überweisungen oder Zahlungen an?
Ob Gebühren entstehen, hängt von der jeweiligen Nutzung, dem Land, der angebundenen Bank, der verwendeten Karte und dem Zahlungsempfänger ab. Private Zahlungen können kostenlos sein, während bestimmte Kartenaufladungen, geschäftliche Transaktionen oder internationale Vorgänge Kosten verursachen können. Vor einer Zahlung sollten Nutzer deshalb die angezeigten Bedingungen kontrollieren und zusätzlich das Preisverzeichnis ihrer Bank sowie die aktuellen MobilePay-Gebühren beachten.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich Geld an die falsche Person gesendet habe?
Bei einer fehlgeschlagenen Zahlung sollte man zunächst die Internetverbindung, den Kontostand, die Kartenlimits und den Status der hinterlegten Bankverbindung prüfen. Eine bereits bestätigte Zahlung lässt sich häufig nicht einfach zurückholen, da sie direkt verarbeitet werden kann. In diesem Fall sollte der Empfänger kontaktiert und anschließend der offizielle MobilePay-Support oder die eigene Bank eingeschaltet werden. Screenshots und Transaktionsdaten können die Klärung beschleunigen.













